तरलता अभाव सम्बन्धी सिबिफिनका सुझावसहितको अध्ययन प्रतिवेदनका केही मुख्य मुख्य सुझावहरु

वि.सं.२०७८ माघ २३ आइतवार
shares

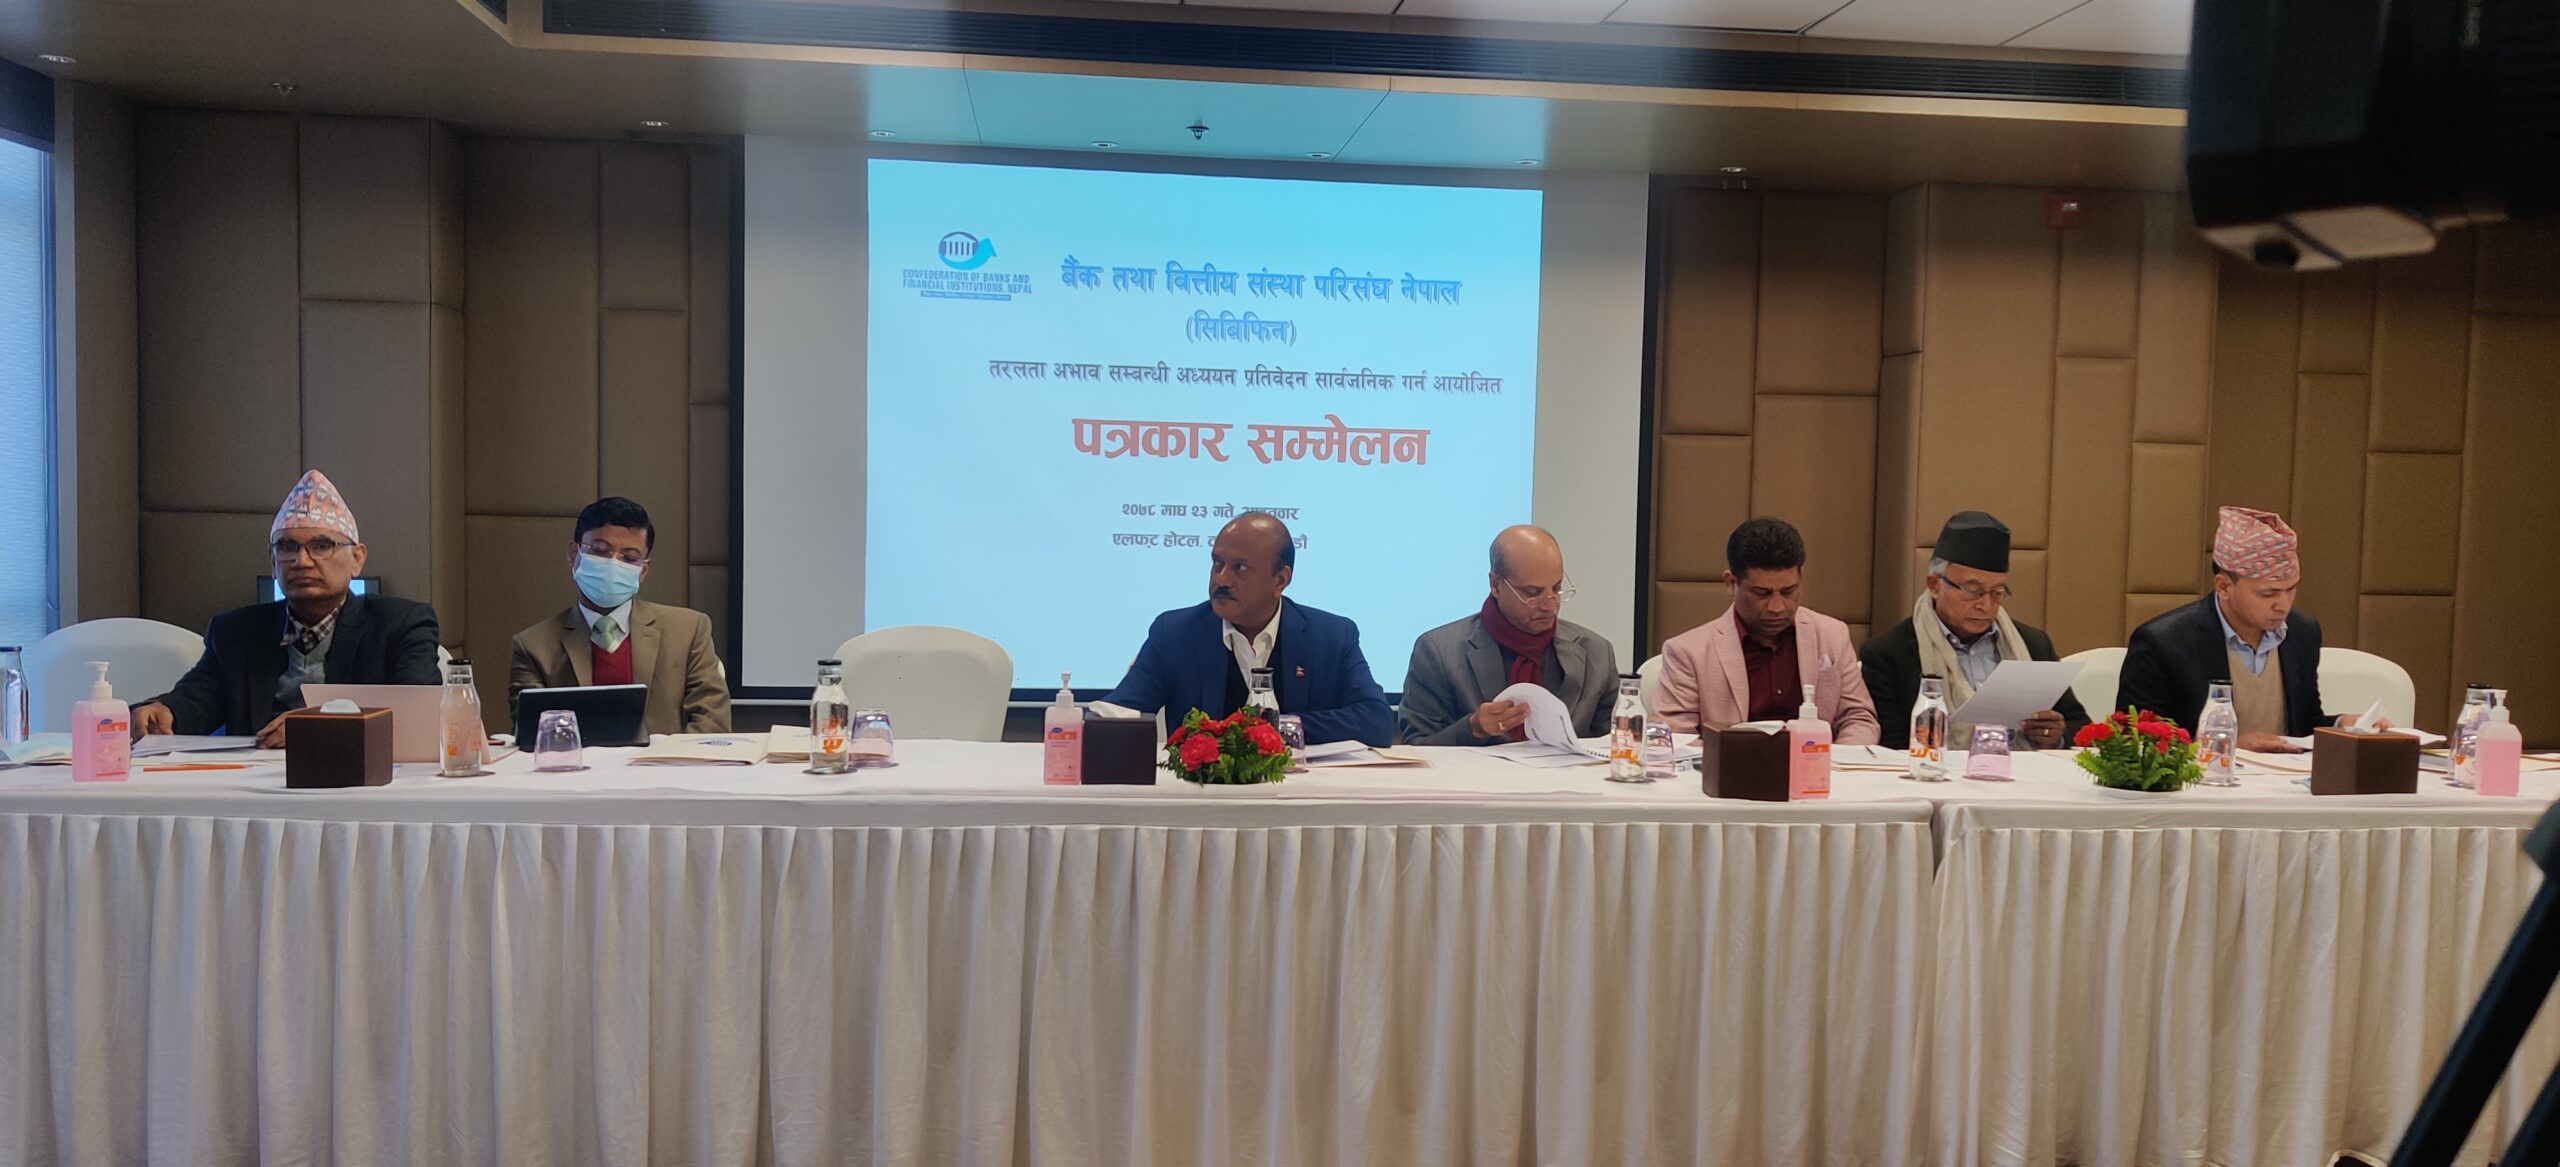
काठमाडौं।तरलता अभाव सम्बन्धी सुझावसहितको अध्ययन
प्रतिवेदनका केही मुख्य मुख्य सुझावहर
प्रेस सामाग्री
१)
निक्षेप मिश्रणले ल्याएको तरलता असन्तूलन ः
अध्ययन अनुसार २०७८ आषाढमा ४७ प्रतिशत रहेको मुद्दति निक्षेपको अंश २०७८ मार्ग मसान्तमा ५४.३ प्रतिशत पुगेको छ । बचतको अंश ५४.३ प्रतिशतबाट ३१.५ प्रतिशतमा झरेको छ । बैंकहरुको निक्षेपमा चल्ती र बचतको अंश घट्दै गइरहेको देखिन्छ । मुद्दतिको अंश भने एक्कासी बढ्न गइ तरलता व्यवस्थापनमा दबाव पुगेको छ । मुद्दति निक्षेप बढिरहेको भएतापनि २ बर्ष भन्दा कम अवधिको निक्षेपको अंश करिव ९० प्रतिशत रहेकाले हरेक बर्ष वा त्यो भन्दा कम अवधिको समयमा वाणिज्य बैंकहरुलाई निक्षेप नविकरण गर्नुपर्ने दबावले तरलता तथा ब्याजदरलाई प्रभावित पारिरहेको देखिन्छ ।
उपायहरु ः
क)
सरकारी संस्थाहरुमा रहेको मुद्दती निक्षेपहरु न्युनतम ३ वर्ष अवधिसम्म राख्नुपर्ने व्यवस्था लागू गर्नुपनेर्।
ख)
बचत र मुद्दति निक्षेपको ब्याजदरमा धेरै अन्तर हुँदा बचतमा निक्षेप राख्ने प्रवृति घटेको छ । त्यसैले १ वर्ष भन्दा मुनिको मुद्दति निक्षेपमा बचत खाताको ब्याजदर भन्दा १% मात्र बढी प्रिमियम थप गर्न पाउने व्यवस्था गर्नुपर्ने ।
ग)
मुद्दती निक्षेप ३ वर्षसम्म कुनै ब्याजदरमा लिइएको छ भने ३ वर्ष भन्दा बढीको मुद्दतीमा हरेक १ बर्ष, २ बर्ष, ३ बर्ष, ४ बर्ष, ५ बर्ष र ५ बर्ष भन्दा बढी अवधिका लागि प्रष्टरुपमा कम्तिमा २५ आधार अंक ९द्यबकष्क एयष्लतक० फरक पर्ने गरी ब्याजदरको अन्तर तोकेर ब्याजदर सार्वजनिक गर्नुपर्ने ।
२.
अनुत्पादक क्षेत्रमा कर्जा लगानी नियन्त्रण ः
नेपाल राष्ट्र बैंकको मंसिर २०७८ को तथ्यांक अध्ययन गर्दाे उपभोग्य कर्जा अन्तर्गतको “अन्य” शिर्षकमा ६२३ अर्ब रुपैंयाँ कर्जा गएको देखिन्छ । त्यस्तै गरी, “अन्य” शिर्षक अन्तर्गत नै ४३२ अर्ब रुपैंयाँ कर्जा प्रवाह भएको छ । यी दुबै प्रष्टरुपमा उद्देश्य नखुलेको कर्जा जोड्ने हो भने जम्मा कर्जा १० खर्ब ५५ अर्ब रुपैंयाँ हुन्छ, जुन जम्मा कर्जा ४६ खर्ब ३ अर्ब रुपैंयाँको करिव २३ प्रतिशत हुन आउँछ । यसरी यस्ता अनुत्पादक क्षेत्रमा ह्वात्तै कर्जा बढेपछि तरलता व्यवस्थापनमा चाप पर्नु स्वभाविकै देखिन्छ । घररजग्गा, शेयर आदि जस्ता प्रकृतिको क्षेत्रमा हुने कर्जा लगानीले आर्थिक क्षेत्रलाई चलायमान बनाउन र तरल सम्पत्ति कायम गर्न सहयोग पु¥याएको देखिदैन ।
उपायहरु ः
क)
उत्पादनमुलक र अनुत्पादक क्षेत्रमा दुई थरिको ब्याजदर प्रणाली लागू गर्ने । जस्तैः उद्योग र व्यापारिक फर्मलाई प्रवाह हुने कर्जामध्ये उद्योगलाई प्रवाह हुने कर्जालाई तुलनात्मकरुपमा कम व्याजदरको व्यवस्था गरी प्रकाशित गर्न ।
ख)
उत्पादनमुलक क्षेत्र बाहेक अन्य क्षेत्रमा कर्जा लगानी गर्दा ब्याजदर तथा अन्य सेवा शुल्क निर्धारण गर्न बैंक तथा वित्तीय संस्थाहरूलाई नै स्वायत्तता प्रदान गरिनुपर्ने ।
३.
आयातमा थप कडाई गर्नुपर्नेः
आव ०७८÷७९ को पहिलो ४ महिनामा कुल ६ खर्ब ५० अर्ब २९ करोड रुपैंयाँको आयात भएको देखिन्छ । गत आ. व. मा १० प्रतिशतले घटेको आयात यस अवधिमा ६१.६ प्रतिशतले बढेको देखिन्छ । यसरी आयातमा बढी खर्च हुँदा पूँजी निर्माण हुन नसकिरहेकाले तरलतामा चाप पर्ने गरेको देखिन्छ ।
उपायहरु ः
क)
आयातमा थप कडाई गरी सम्पूर्ण प्रतितपत्रबाट आयातित वस्तुमा १००% प्रतिशत नगद मार्जिन गर्दा केही हदसम्म तरलतामा सहज स्थिति आउन सक्ने । यसले स्वदेशी वस्तु तथा सेवाको उपयोगमा प्रोत्साहन मिल्ने ।
ख)
विद्युतीय सवारी साधन, चुल्हो आदि प्रयोग गर्न प्रोत्साहित गर्ने । यसले गर्दा पेट्रोलियम उत्पादनको आयातमा विदेशिने ठूलो रकम स्वदेशमै रही तरलता सहज हुने देखिन्छ
ग)
स्वदेशमै आत्मनिर्भर भइसकेका वा आत्मनिर्भरउन्मूख कृषिलगायतका अन्य वस्तु आयातमा कर बढाउने र आयात प्रतिस्थापन कर लगाउने ।
घ)
आत्मनिर्भर भएका वा हुने सक्ने संभावना देखिएका वस्तु तथा उत्पादनको आयातमा आवश्यकता हेरी पूर्ण वा आंशिकरुपमा बन्देज लगाउने ।
४.
विप्रेषण आप्रवाहलाई ९च्झष्ततबलअभ ष्लअयmभ० व्यवस्थित गर्ने ः
नेपालको कुल ग्राहस्थ उत्पादनमा भण्डै २५ प्रतिशत योगदान विप्रेषण आप्रवाहको रहने गरेको छ । तर, आ. व. ०७८÷७९ को पहिलो ४ महिनामा उक्त आप्रवाहमा ७.५ प्रतिशतले कमी आएको देखिन्छ । गत आ.व.को सोही अवधिमा ३ खर्ब ३७ अर्ब रुपैंयाँ आएकोमा चालु आ.व.मा २५ अर्व रुपैंयाँले घटेर ३ खर्ब १२ अर्ब रुपैंयाँ मात्रै विप्रेषण भित्रिएको थियो । यसरी विप्रेषणमा कमी आउनाले पनि बैंकहरुको तरल सम्पति घट्दै गएको देखिन्छ ।
उपायहरु ः
क) वैदेशिक रोजगारको लागि विदेशिने जनशक्तिहरुलाई अनिवार्यरुपमा बैंक खाता खोल्नुपर्ने बाध्यात्मक ब्यवस्था गर्नुपर्ने ।
ख) रेमिट्यान्स भित्र्याउने हालको योजनामा थप १ % ब्याज दिने ब्यवस्था गर्नुपर्ने ।
ग) रोजगारीका लागि विदेशिने जनशक्तिलाई समेत सामाजिक सुरक्षा कोषमा सहभागी गराउने नीति ल्याउने ।
५.
कर्जा मिश्रणले ल्याएको तरलता असन्तुलन ः
२ बर्ष वा त्यो भन्दा बढीको मुद्दति निक्षेपमा करिव १० प्रतिशत रहेकोमा दीर्घकालिन कर्जा ३० प्रतिशत भन्दा पनि बढी रहेको देखिन्छ । नेपाल राष्ट्र बैंकको तथ्याङ्क अनुसार ५९८ अर्ब रुपैंयाँ दीर्घकालिन कर्जा १ बर्ष वा सो भन्दा कम अबधिको निक्षेप वा बचत÷चल्ती निक्षेपबाट लगानी भएको देखिएका छ ।सन् २०२० को तथ्यांक अनुसार दक्षिण एसियाका अन्य देशमा भने नेपालमा भन्दा धेरै निश्कृय कर्जा रहेको देखिन्छ । यस्तो माहामारीको अवस्थाबाट देश गुज्रिरहदा पनि जम्मा कर्जामा निश्कृय कर्जाको अंश जम्मा १.३७ प्रतिशत रहेको छ । कोभिड्को असरको कारण पुनरतालिकीकरण÷पुनरसंरचना गर्नु परेको वा म्याद थप गरिएका कारण किस्ता रकम समयमा आउन नसकेको । तर, मुद्दति निक्षेप नविकरण गर्नुपर्ने दबावका कारण निक्षेप तानातान गर्नुपर्ने अवस्था सिर्जना भई तरलतामा चाप परेको देखिएको छ ।
उपायहरु ः
क)
बैंक तथा वित्तीय संस्थाहरुले पनि कोभिड्ले पारेको असरको वस्तुनिष्ठ मूल्याङ्ककन गरी सो असरलाई कम गर्न कर्जा विस्तारमा नियन्त्रण गर्नु उपयुक्त हुने ।
ख)
निर्देशित लगानी अन्तर्गत ल्याइएको कर्जा नीति पुनरावलोकन गरिनु उपयुक्त हुने । जस्तै, सबै वर्गका बैंक तथा वित्तीय संस्थाले विपन्न वर्ग कर्जा प्रवाह गर्ने, वाणिज्य बैंकले जलविद्युतमा लगानी गर्नुपर्ने, वाणिज्य बैंकलाई तोकिएको १ करोड रुपैंयाँसम्मका लघु, साना तथा मझौंला उद्यम कर्जा, आदि ।
ग)
अल्पकालीन तथा मध्यकालीन पुनर्कर्जालाई ९क्जयचत(तभचm बलम ःभमष्गm(तभचm च्भाष्लबलअष्लन० वृद्धि गरी कृषि, घरेलु उद्योग जस्ता उत्पादनमूलक क्षेत्रमा विस्तार गर्नुपर्ने ।
माथि उल्लेखित उपायहरु अपनाई नेपालको वित्तीय क्षेत्रमा तरलता अभावका समस्या समाधान गर्न ठोस सहयोग पुग्ने देखिन्छ ।
६.
सरकारी पूँजीगत खर्चमा वृद्धि र प्रक्रियामूखी भुक्तानी प्रणालीमा सुधार गर्नुपर्ने ः
नेपाल सरकारको पूँजीगत खर्च गर्ने प्रणालीको दयनिय अवस्था छ भने भुक्तानी प्रणाली पनि प्रक्रियामूखी छ । तसर्थ, पूँजीगत खर्च र भुक्तानीको परम्परागत प्रणालीमा व्यापक सुधारका लागि नेपाल राष्ट्र बैंकमार्फत सहजीकरण हुनु आवश्यक देखिन्छ ।