धादिङको थाँक्रे गाउँपालिकामा अहिलेसम्म ३५ करोड ४८ लाख ८० हजार रुपैयाँ बेरुजु

वि.सं.२०८२ असार ६ शुक्रवार
shares

महालेखा परिक्षकको कार्यालयले केही दिन अगाडी सार्वजनिक गरेको आर्थिक वर्ष २०८०/०८१ कोे लेखापरिक्षण प्रतिवेदनले थाक्रे गाउँपालिकाको वित्तीय अनुशासनमा गम्भीर कमी देखाएको छ । प्रतिवेदन अनुसार, हालसम्मको अध्यावधिक बेरुजु रकम ३५ करोड ४८ लाख ८० हजार पुगेको छ । यस स्थानीय तहको आर्थिक पारदर्शिता र जवाफदेहिता प्रति अनेकन प्रश्न उठिरहेका बेला बेरुजु घटाउन पर्ने हो तर झन अघिल्लो आर्थिक वर्षको बेरुजुमा आ.व २०८०/०८१ को बेरुजु पनि थपिएको छ ।
अघिल्लो आर्थिक वर्षको लेखा परिक्षणमा देखिएका कमजोरी र कानुनलाई उल्लंघन गरी काम गर्दा भएको बेरुजु प्रति औल्याउँदा पालिकाको जिम्वेवार व्यक्तिहरु सुधार तर्फ अगाढी बढ्नुको सट्टा फरक किसिमले उनीहरुको अभिव्यक्ति बाहिर छरपष्ट भए अनुसार आ.व. २०८०/०८१ को लेखापरिक्षण प्रतिवेदनमा बेरुजु अधिकतम घटाएको अवस्थालाई नियाल्न पाईन हो की भन्ने धेरैको अपेक्षा थियो तर त्यसो भएन । बेरुजु घट्नुको सट्टा थप बढेको छ । यसले गाउँपालिकाको वित्तिय अनुशासन र जवाफदेहितामाथि पुनः गम्भिर प्रश्न उठाएको छ भने शुशासन, पारदर्शिता र उत्तरदायित्वको खाँचो अझ गहिरो बनाएको छ ।
ऐन कानुन विपरीत गर्न नहुने काम गरिएको, खर्च गर्दा कानुनको परिपालना नभएको, खर्च गर्नका लागि पेश्की रकम कसैलाई उपलब्ध गराइएकोमा समयमा उक्त कार्य सम्पन्न नभएको अवस्थामा बेरुजु देखिने हो । पुर्ण रुपमा आर्थिक अनुशासन कायम नभएको र कानुनको परिपालना नभएको अवस्था बेरुजु हो ।
महालेखा परिक्षकको कार्यालयले लेखापरीक्षणको प्रारम्भिक प्रतिवेदन सार्वजनिक गर्नु अघि सम्बन्धित स्थानीय तह वा निकायलाई आवश्यक स्पष्टिकरण र प्रमाण पेश गर्न ३५ दिनको समय प्रदान गर्छ । उक्त अवधिमा स्थानीय तहले आफूलाई लागेको बेरुजु सम्बन्धमा दस्तावेज वा अन्य प्रमाण पेश गर्न सक्छ । त्यसपछि महालेखा कार्यालयले ती प्रमाणहरु परीक्षण गरी बेरुजु शीर्षकमाथि पुनःट्रयाकिङ गर्छ । यदि प्रमाण पर्याप्त र विश्वासिलो ठहरिएमा सो शीर्षकमा देखिएको बेरुजु रकम घटाउने वा हटाउने प्रक्रिया अगाडि बढ्छ । त्यसपछि मात्र प्रमाणका आधारमा परिमार्जित अन्तिम प्रतिवेदन सार्वजनिक गर्छ ।
महालेखाले पटक पटक प्रमाण पेश गर्न सुझाउदै आए पनि बेरुजु नभएको पुष्टि गर्ने यथेष्ट प्रमाण जुटाउन नसक्दा थाक्रे गाउँपालिकाले अघिल्ला वर्षहरुको बेरुजु घटाउन सकेको छैन । प्रमाण अभावकै कारण पहिल्यै देखिएको बेरुजु यथावत् मात्र नभई थप रकम समेत बेरुजुमा समावेश हुँदै गएको छ ।
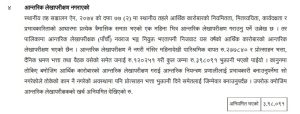
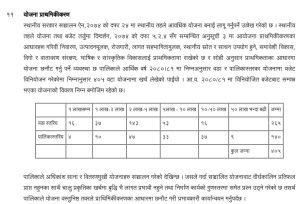
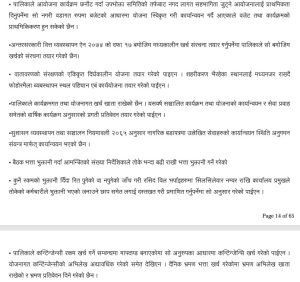
स्थानीय सरकार सञ्चालन ऐन, २०७४ को दफा ७७(२) बमोजिम स्थानीय तहले प्रत्येक त्रैमासिकको अन्त्यपश्चात एक महिनाभित्र आन्तरिक लेखापरिक्षण गर्नुपर्ने व्यवस्था भए पनि यस आर्थिक वर्षमा आन्तरिक लेखापरिक्षण नै नगरिकन लेखापरिक्षकलाई पारिश्रमिक, भत्ता र भ्रमण खर्च भुक्तानी गरेको छ । यसबाट आन्तरिक लेखापरिक्षणको खर्चमा अनियमितता भएको, आन्तरिक नियन्त्रण निर्देशिका बनाई लागु नगरिएको प्रतिवेदनमा उल्लेख गरिएको छ । प्रतिवेदन अनुसार, पालिकाले साना र वितरणमुखी योजनाहरु बढी प्राथमिकता दिएको देखिन्छ । जसका कारण दिर्घकालिन प्रतिफल प्राप्त हुन सकेको छैन । योजनाको छनौटमा वस्तुनिष्ट आधारको अभाव र कार्यान्वयनको कमजोर व्यवस्थापनले निर्माणको गुणस्तरमा समेत प्रश्न उठेको छ । बजेटमा उल्लेख नभएका योजनाका लागि सम्झौता गर्ने,खर्च लेख्न नमिल्ने शिर्षकबाट भुक्तानी दिने जस्ता प्रवृत्तिका कारण बर्सेनी पालिकाको वित्तीय दायित्व बढ्दै गएको देखिएको छ । यस्तो अभ्यासले वर्षेनी बढ्दो भुक्तानी दायित्व सिर्जना गर्दा पालिकाको वितीय अनुशासनमा गम्भिर असर परेको देखिन्छ ।
खरिद, योजना तथा कार्यान्वयनमा अनियमितता
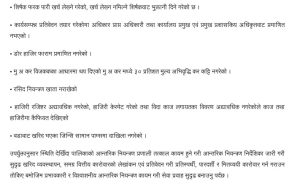
स्थानीय सरकार सञ्चालन ऐन २०७४ को दफा ७४ (२) अनुसार पालिकाले आफ्नै सार्वंजनिक खरिद नियमावली बनाई कार्यान्वयनमा ल्याउनसक्ने प्रावधान रहे पनि सो नियमावली पालिकाले बनाएको छैन । साथै सार्वजनिक खरिद नियमावली २०६४ को नियम ७ र ८ बमोजिम खरिद गुरु योजना र वार्षिक खरिद योजना समेत तयार गरेको छैन । पालिकाको कार्यक्रमगत र योजनागत छुट्टा छुट्टै खाता सञ्चालन गर्न सकेको छैन । वार्षिक कार्यक्रम अनुसारको प्रगति प्रतिवेदनसमेत तयार गर्ने गरेको छैन । निर्माण सामग्रीको गुणस्तर परीक्षण नगरी कार्य गर्नाले समग्र सेवा प्रवाह र जनविश्वासमा क्षति पुग्दै गएको छ ।
प्रशासनिक कार्यमा अत्यधिक खर्च, विकास निर्माणमा न्यून
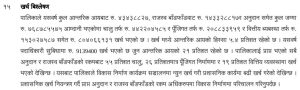
आर्थिक वर्ष २०८०/०८१ मा पदाधिकारी सुविधामा ९१ लाख ३९ हजार ४ सय खर्च भएको छ जुन आन्तरिक आयको २१ प्रतिशत रहेको छ । पालिकालाई प्राप्त भएको सबै अनुदान र राजश्व बाँडफाँडको रकमबाट ५५ प्रतिशत चालु , २६ प्रतिशत मात्र पुँजीगत निर्माणमा र १९ प्रतिशत वित्तिय व्यवस्थामा खर्च भएको छ । पालिकाले विकास निर्माण कार्यक्रम सञ्चालनमा न्यून खर्च गरी प्रशासनिक कार्यमा बढी खर्च गरेको छ । प्रशासनिक खर्च न्यून गरी विकास निर्माणमा अत्यधिक खर्च गर्नुपर्ने हो तर त्यसो भएको प्रतिवेदन अनुसार देखिदैन।
वातावरण संरक्षण र शहरीकरण योजनामा उदासीनता
पालिकाले दिर्घकालिन वातावरण संरक्षण योजना तयार गरेको छैन । शहरी क्षेत्रको फोहोर व्यवस्थापनको स्पष्ट योजना छैन । वातावरणीय संरक्षणका लागि दिर्घकालिन योजना नबनाएको तथा फोहोर व्यवस्थापन सहरीकरण योजनामा समेत योजनाविहीन अवस्थाले समग्र विकासप्रति प्रश्न खडा गरेको छ ।
अनुगमन, पारदर्शिता र सुशासन अभाव
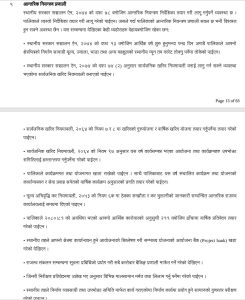
सुशासन व्यवस्थापन तथा सञ्चालन नियमावली २०६५ अनुसार नागरिक बडापत्रमा उल्लेखित सेवा शर्तको कार्यान्वयनको अवस्था अनुगमन संयन्त्रमार्फत गरिएको छैन । बैठक भत्तामा अनियमितता देखिएको छ । बैठक भत्ता भुक्तानी गर्दा तोकिएको भन्दा बढी आमन्त्रितको नाम राखी रकम वितरण गरिएको, शीर्षक फरक पारेर खर्च लेख्ने गरेको र नमिल्ने शिर्षकबाट गैह्रकानुनी ढंगबाट भुक्तानी दिने प्रवृत्तिले पालिकाको पारदर्शिता र सुशासनमा चरम अभाव देखिएको छ । यी विविध अनियमितता र कमजोरीहरुका कारण पालिकामा आन्तरिक नियन्त्रण अत्यन्त कमजोर देखिएको छ ।
योजना छनौट, वित्तिय व्यवस्थापन र राजश्व व्यवस्थापनमा देखिएका त्रुटी
गाउँपालिकाले कार्यक्रमगत र योजनागत खर्चको छुट्टा छुट्टै खाता राखेको छैन । चालु आर्थिक वर्षमा सञ्चालित कार्यक्रम र सेवाको वार्षिक प्रगति प्रतिवेदन समेत तयार गरेको छैन । यति मात्र होईन, सम्भाव्य योजनाहरुको अध्ययन एवं आयोजनाबैंकको अभावले दीर्घकालिन योजना निर्माणमा बाधा पुर्याएको छ । राजश्व संकलन प्रक्रियामा पनि प्रविधिको प्रयोग नगरिएको, सबै कारोबार बैंकिङ प्रणालीमार्फत नगरेको र राजश्व अभिलेख व्यवस्थापनमा गरेको कमजोरीको विषय गम्भिर छ ।
जवाफदेहिताको अभाव
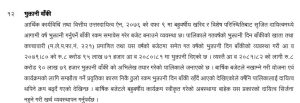
विविध कमजोरीका बाबजुद जब कसैले आवाज उठाउँछ, यसको विषयमा नेतृत्वले आत्मसमिक्षा गरेर सुधार गर्नुको सट्टा चर्का भाषणको माध्यामबाट कमजोरी लुकाउन खोज्ने प्रवृत्ति देखिएको छ । “बोल्ने भन्दा बढी गर्ने” संस्कारको अभावले गर्दा वर्षेनी बेरुजु उकालो चढ्दै गएको छ ।
नेतृत्वको दायित्व
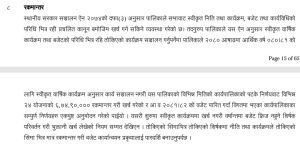
यस किसिमका अनियमितता, वित्तिय अनुशासन उल्लंघन, विविध कमजोरीहरुको विषयमा जब कसैले आवाज उठाउँछन, त्यसलाई सुधारको अवसरको रुपमा लिनु नेतृत्वको दायित्व हो । भाषण चर्का बोलीहरुले अनियमिता छिपाउन सकिन्न । त्यसको आधार भनेको व्यवहारीक सुधार र पारदर्शिता हो । अघिल्लो वर्षको बेरुजु घटाउनपर्ने अवस्था अझै कायमै छ । नागरीकहरुले रगत पसिना बगाएर तिरेका करबाट संकलन गरिएको रकमको अनियमिता र दुरुपयोगको विषयमा जो कसैले कुनै पनि समयमा आवाज उठाउन सक्छ । अनियमितता पहिले हो वा अहिलेको भन्ने हुदैन ।
महालेखा प्रतिवेदनले गाउँपालिका अध्यक्ष र प्रमुख प्रशासकिय अधिकृत , गाउँ कार्यपालिकालाई वित्तीय प्रतिवेदन प्रक्रियाको लागि जिम्मेवार ठहर गरेको छ । थाक्रे गाउँपालिकाले यी विषयहरुलाई गम्भीरतापूर्वक नलिएर सुधार सम्भव छैन । आन्तरिक नियन्त्रण निर्देशिका जारी गरी वित्तीय अनुशासन कायम गर्न आवश्यक छ । प्रतिस्पर्धी, पारदर्शी र मितव्ययी कारोबार प्रणालीलाई संस्थागत नगरी सशक्त स्थानीय शासन सम्भव देखिँदैन । सार्वजनिक सेवा प्रवाहका हरेक पक्षमा सुधार गर्नु, कानुन कार्यान्वयनमा देखिएको ढिलासुस्ती अन्त्य गर्नु, योजना छनौटमा वस्तुनिष्ठता अपनाउनु र नागरिकहरुका करबाट उठेको रकमको सदुपयोग गर्नु स्थानीय तहको नेतृत्वको प्रमुख जिम्मेवारी हो । बढ्दो बेरुजुले थाक्रे गाउँपालिकाको आर्थिक बेथिति खोलिदै गएको छ । सार्वजनिक पदमा बसेका व्यक्तिहरुले आलोचना सहन सक्ने, कमजोरी स्वीकार्ने र सुधारतर्फ अग्रसर हुने संस्कृतिको विकास गर्नु आवश्यक छ ।
यो पनि पढ्नुहोस् छुटाउनु भयो की:
धादिङको थाँक्रे गाउँपालिकामा अवैध काम गर्दा ३३ करोड भन्दा धेरै बेरुजू
महालेखा परिक्षकको कार्यालयले सार्वजनिक गरेको थाक्रे गाउँपालिकाको आर्थिक वर्ष २०८० ०८१ को लेखा परिक्षण प्रतिवेदन यहाँ हेर्न सक्नुहुनेछ ।